Ensinar uma criança a lidar com dinheiro não significa falar de investimentos ou entregar uma planilha de gastos. O aprendizado começa nas pequenas escolhas do cotidiano e pode acompanhar cada fase do desenvolvimento. Veja como abordar o assunto de forma simples, prática e adequada à idade.
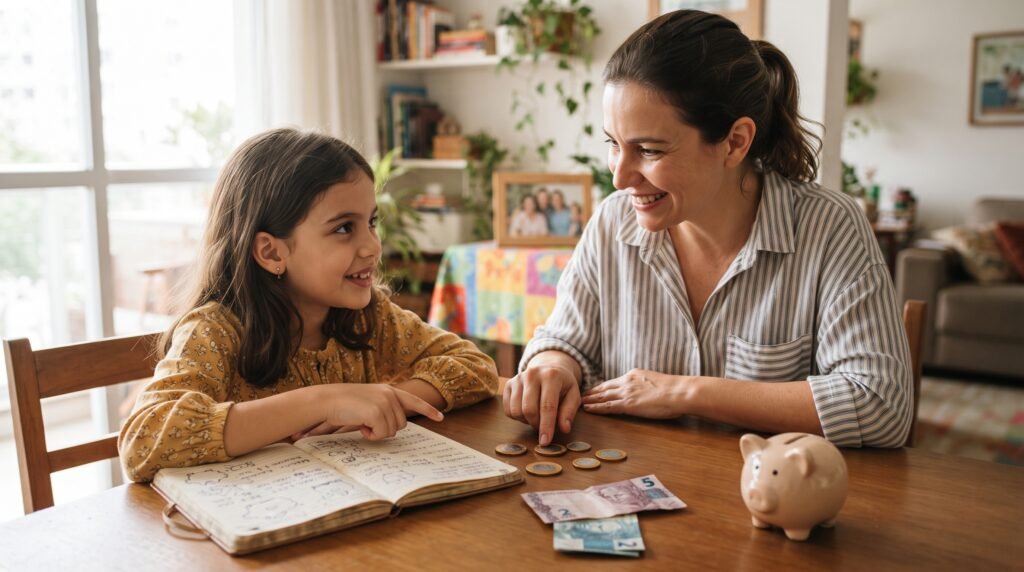
Falar sobre dinheiro com crianças pode parecer difícil, principalmente quando os próprios adultos aprenderam a lidar com finanças apenas depois de crescer. Mas educação financeira não precisa começar com conceitos complicados.
Ela pode começar com perguntas simples: “Precisamos mesmo comprar isso?”, “Quanto precisamos guardar para conseguir aquilo?” ou “O que você prefere: comprar agora ou esperar para conseguir algo maior?”
O objetivo não é transformar crianças em pequenos especialistas em finanças. É ajudá-las, gradualmente, a compreender que o dinheiro é um recurso limitado, que escolhas têm consequências e que o planejamento pode ajudar a alcançar objetivos.
Esse aprendizado ganha importância à medida que crianças e adolescentes passam a ter contato com compras, dinheiro, contas, cartões, aplicativos e serviços digitais.
Os resultados do PISA 2022 mostram que a educação financeira ainda é um desafio para muitos jovens brasileiros. Entre os estudantes brasileiros de 15 anos avaliados, 45% não alcançaram o nível básico de proficiência financeira, enquanto a média entre os países e economias participantes da OCDE foi de 18%.
Isso não significa que os pais sejam os únicos responsáveis pela educação financeira. A própria OCDE destaca que o aprendizado ocorre em diferentes ambientes, incluindo a família e a escola. No Brasil, a educação financeira também é trabalhada de forma transversal na educação básica. O programa Na Ponta do Lápis, do Ministério da Educação, promove educação financeira, fiscal, previdenciária e securitária no ensino fundamental e médio.
Por que falar de dinheiro desde cedo?
Crianças aprendem observando.
Elas percebem quando os adultos fazem uma lista antes de ir ao mercado, comparam preços, precisam esperar para comprar alguma coisa ou conversam sobre uma despesa inesperada.
Por isso, educação financeira não precisa ser uma “aula” marcada na agenda. Muitas vezes, ela acontece durante situações comuns da família.
A CAIXA recomenda adaptar a conversa sobre dinheiro à idade da criança. Para os menores, a instituição sugere trabalhar conceitos como troca, espera e valor por meio de jogos e histórias. Para crianças maiores, podem entrar assuntos como mesada, economia e planejamento.
Também há dados interessantes sobre a participação dos pais. No PISA 2022, 76% dos estudantes brasileiros de 15 anos disseram conversar com os pais pelo menos uma vez por mês sobre suas próprias decisões de gastos. Entre os estudantes que relataram conversar semanal ou mensalmente sobre essas decisões, o desempenho em educação financeira foi, em média, 23 pontos maior do que entre aqueles que nunca conversavam sobre o assunto, depois de considerar outras características dos estudantes.
É importante interpretar esse resultado corretamente: trata-se de uma associação, e não de uma prova de que conversar sobre dinheiro, por si só, cause um aumento de 23 pontos no desempenho.
Dos 3 aos 6 anos: primeiros contatos com o dinheiro
Nessa fase, conceitos abstratos podem ser difíceis de compreender. Por isso, atividades concretas e situações do cotidiano costumam ser mais adequadas.
Algumas ideias:
- Use um cofrinho para que a criança acompanhe visualmente o dinheiro que está guardando.
- Em pequenas compras, deixe a criança observar o pagamento e, quando for apropriado, participe da contagem do dinheiro ou do troco.
- Mostre escolhas simples: “Se comprarmos isso agora, teremos menos dinheiro para outra coisa”.
- Explique a diferença entre querer e precisar usando situações reais.
- Uma possibilidade é utilizar três recipientes identificados como gastar, guardar e doar, transformando o aprendizado em uma atividade visual.
- Livros, histórias e brincadeiras também podem ser usados para conversar sobre dinheiro.
A própria CAIXA sugere, para crianças de até 6 anos, o uso de jogos e histórias para apresentar conceitos como troca, espera e valor.
O objetivo nessa idade não é ensinar todas as regras de finanças. É começar a construir familiaridade com conceitos como escolha, espera, valor e prioridade.
Dos 7 aos 12 anos: quando a criança pode começar a praticar
Com o crescimento, a criança consegue participar de situações que exigem mais planejamento.
A mesada pode ser uma das ferramentas utilizadas pela família. Ela não precisa ser obrigatória nem seguir um valor universal: deve fazer sentido para a realidade financeira da casa e para a idade da criança.
A CAIXA cita a mesada como uma possibilidade para ensinar crianças a lidar com escolhas e a guardar dinheiro para conquistar algo.
Como transformar a mesada em aprendizado?
1. Estabeleça uma meta
Pode ser um brinquedo, um livro, um passeio ou outra coisa que a criança queira.
Em vez de simplesmente dizer “guarde dinheiro”, ajude-a a calcular quanto precisa guardar e quanto tempo levará para alcançar o objetivo.
2. Permita pequenas escolhas
Se a criança gastar todo o dinheiro disponível, uma possibilidade é deixar que ela perceba a consequência dentro de um contexto seguro e adequado à idade.
Não se trata de deixar uma criança sem dinheiro para necessidades básicas. A ideia é permitir que pequenas decisões tenham consequências proporcionais e possam ser discutidas depois.
3. Compare preços
No supermercado, por exemplo, vocês podem comparar dois produtos semelhantes e conversar sobre preço, quantidade e necessidade.
4. Converse sobre promoções
Uma promoção não significa automaticamente que uma compra é necessária.
Perguntas simples ajudam:
“Você compraria isso se não estivesse em promoção?”
“Você realmente queria isso antes de ver a oferta?”
5. Separe responsabilidade familiar de remuneração
Algumas famílias preferem não pagar por tarefas domésticas básicas, entendendo que colaborar com a organização da casa faz parte da vida familiar. Outras podem optar por remunerar atividades extras.
Não existe uma única fórmula obrigatória. O mais importante é que a criança compreenda por que aquele modelo foi escolhido.
Dos 13 aos 17 anos: dinheiro digital e consumo consciente
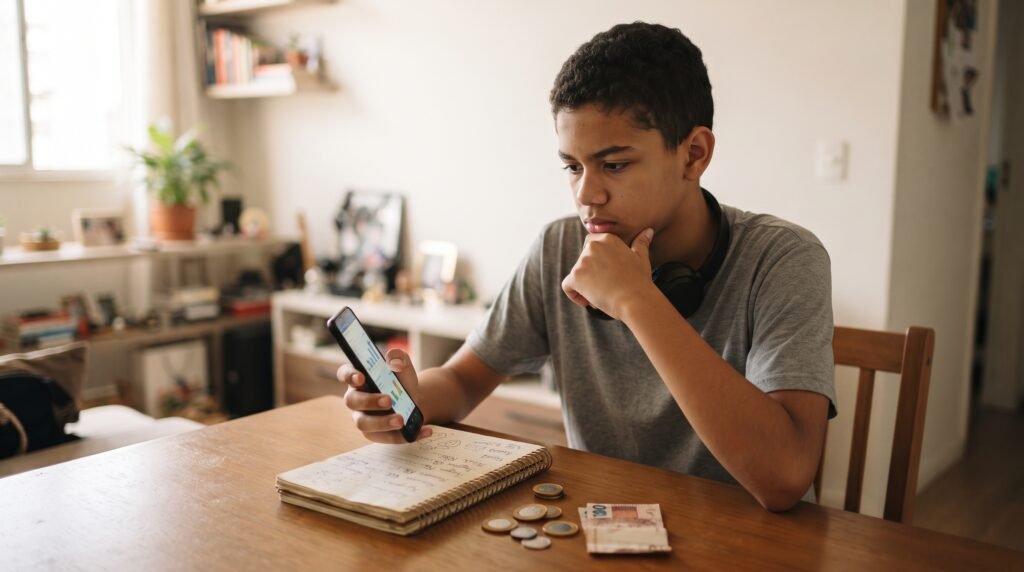
Na adolescência, a relação com o dinheiro muda.
O dinheiro deixa de aparecer apenas em moedas e notas e passa a estar presente em Pix, cartões, compras pela internet, assinaturas, jogos, aplicativos e plataformas digitais.
O PISA 2022 mostra que 72% dos estudantes brasileiros de 15 anos disseram ter comprado algo pela internet nos 12 meses anteriores à avaliação.
Por isso, a educação financeira nessa fase precisa acompanhar o mundo digital.
Alguns assuntos que já podem entrar na conversa:
- Como funciona um orçamento.
- Diferença entre renda, gasto e economia.
- Compras por impulso.
- Assinaturas que são renovadas automaticamente.
- Compras dentro de jogos e aplicativos.
- Comparação de preços na internet.
- Publicidade e influência das redes sociais.
- Juros e funcionamento do crédito.
- Segurança em compras e golpes digitais.
- Diferença entre guardar dinheiro e investir.
O adolescente também pode começar a registrar seus próprios gastos, mesmo que sejam pequenos.
Uma conversa simples sobre “quanto entrou, quanto saiu e quanto sobrou” já pode ensinar muito.
E sobre trabalhar?
Experiências profissionais podem fazer parte da formação do jovem quando forem adequadas à idade e permitidas pela legislação.
No Brasil, a aprendizagem profissional possui regras específicas, e menores de 18 anos têm proteção especial. O Ministério do Trabalho informa que menores de 18 anos não podem exercer atividades consideradas perigosas ou insalubres nem trabalhar em horário noturno, entre 22h e 5h.
Portanto, em vez de recomendar genericamente “um bico”, o ideal é orientar famílias a conhecerem as regras aplicáveis à situação do adolescente.
Depois dos 18 anos: mais autonomia, mais responsabilidade
Quando o jovem chega à vida adulta, as conversas podem avançar para assuntos mais complexos.
É possível começar a abordar:
- orçamento pessoal;
- cartão de crédito;
- juros;
- empréstimos;
- financiamento;
- contratos;
- impostos;
- reserva financeira;
- investimentos;
- planejamento para objetivos de médio e longo prazo.
A OCDE inclui entre as competências de alfabetização financeira conhecimentos relacionados a orçamento, prioridades de gastos, poupança, crédito, juros e investimentos.
O papel dos pais também pode mudar.
Em vez de tomar todas as decisões pelo jovem, a família pode ajudá-lo a compreender as consequências das próprias escolhas.
Autonomia financeira não significa deixar o jovem sozinho diante de todas as dificuldades. Significa, gradualmente, permitir que ele participe das decisões e desenvolva capacidade para lidar com elas.
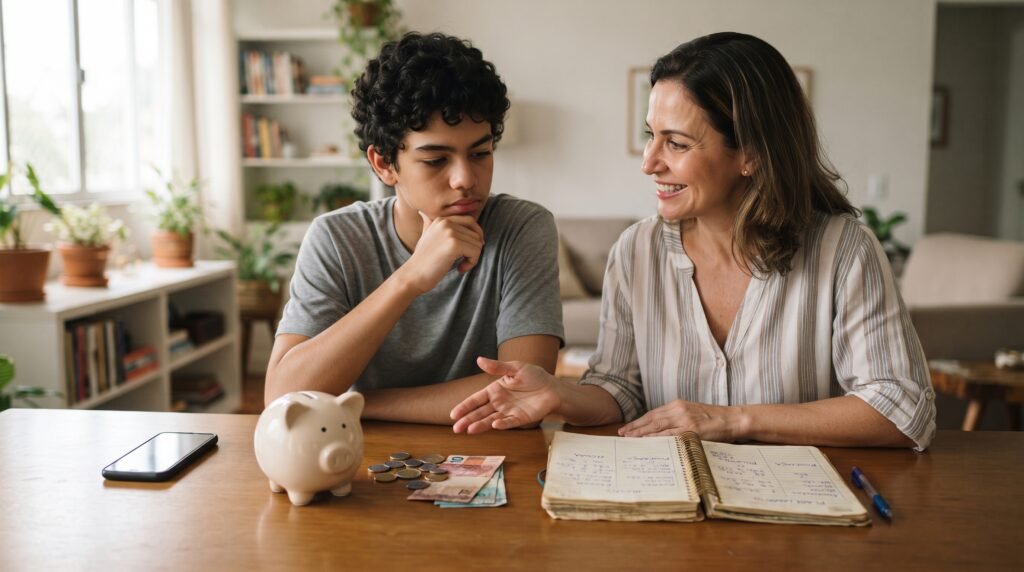
Erros que podem atrapalhar a educação financeira
Não existe uma fórmula única para todas as famílias, mas alguns comportamentos podem dificultar o aprendizado.
Transformar dinheiro em assunto proibido
Quando ninguém conversa sobre dinheiro, crianças e adolescentes podem crescer sem compreender como funcionam decisões financeiras básicas.
Confundir desejo com necessidade
Nem tudo o que queremos precisa ser comprado imediatamente.
Resolver todos os problemas financeiros
Quando os adultos sempre eliminam qualquer consequência de uma decisão financeira, a criança pode perder oportunidades de aprender a planejar.
Usar dinheiro como forma de recompensa para tudo
Nem toda atitude positiva precisa receber uma recompensa financeira.
Comparar o filho com outras crianças
“Seu amigo tem e você não” não ensina planejamento. Pode apenas aumentar a pressão para consumir.
Usar dinheiro para compensar culpa
Presentes podem ser uma demonstração de carinho, mas dinheiro e afeto não precisam estar sempre associados.
Perguntas frequentes sobre educação financeira infantil
A partir de que idade posso começar?
Não existe uma idade única obrigatória.
Crianças pequenas já podem ter contato com conceitos simples como escolha, espera, troca, valor e diferença entre querer e precisar. Conforme crescem, podem ser introduzidos planejamento, mesada, orçamento, crédito e outros assuntos. A abordagem deve acompanhar a idade e a compreensão da criança.
Devo dar mesada?
A mesada pode ser uma ferramenta de aprendizagem, mas não é obrigatória.
Cada família pode escolher se fará mesada, com qual frequência e qual valor é compatível com sua realidade. O mais importante é utilizar a experiência para conversar sobre escolhas, planejamento e prioridades.
Meu filho gastou todo o dinheiro. Devo dar mais?
Depende da situação.
Quando se trata de uma pequena quantia destinada a escolhas pessoais, deixar que a criança perceba que o dinheiro acabou pode ser uma oportunidade de aprendizagem. Mas necessidades básicas e situações importantes não devem ser transformadas em “lições” financeiras.
Devo pagar meu filho para fazer tarefas domésticas?
Não existe uma única resposta.
Algumas famílias separam responsabilidades domésticas básicas de remuneração. Outras utilizam pagamentos para tarefas extras. O importante é explicar o modelo escolhido e ensinar responsabilidade e colaboração.
Quando posso falar sobre investimentos?
A conversa pode começar de maneira simples, quando a criança já demonstra interesse e consegue compreender a ideia de guardar dinheiro para um objetivo futuro.
Para crianças pequenas, não é necessário falar de produtos financeiros. Na adolescência e juventude, o assunto pode avançar para conceitos como rendimento, risco, prazo e diversificação, sempre de acordo com a idade e o nível de compreensão.
Educação financeira é uma construção diária
Educação financeira infantil não acontece em uma única conversa.
Ela pode começar com um cofrinho, avançar para uma pequena meta de economia, chegar à mesada, passar pelo planejamento de gastos e, posteriormente, incluir assuntos como crédito, investimentos e autonomia financeira.
Os dados do PISA mostram que muitos jovens brasileiros já têm contato com decisões financeiras antes da vida adulta. Ao mesmo tempo, ainda existem dificuldades importantes de alfabetização financeira.
Por isso, conversar sobre dinheiro em casa pode ser uma oportunidade de preparar crianças e adolescentes para situações que farão parte da vida adulta.
E talvez o ensinamento mais importante seja justamente este: dinheiro não precisa ser um assunto cercado de medo ou vergonha. Pode ser uma oportunidade para ensinar escolhas, planejamento, responsabilidade e autonomia.
📚 Fontes e referências
OCDE — PISA 2022: Financial Literacy — Brazil
Dados sobre alfabetização financeira de estudantes brasileiros de 15 anos, conversas familiares sobre dinheiro, compras online e outros comportamentos financeiros. OCDE — PISA 2022: Brazil
Banco Central do Brasil — Aprender Valor
Programa gratuito de educação financeira para estudantes e educadores. Banco Central — Aprender Valor
Banco Central do Brasil — Na Ponta do Lápis
Informações sobre a iniciativa do Ministério da Educação e sua relação com o Aprender Valor. Banco Central — Na Ponta do Lápis
CAIXA — Como ensinar educação financeira para os filhos desde cedo
Orientações sobre como adaptar o aprendizado financeiro às diferentes idades. CAIXA — Educação financeira para filhos
Ministério do Trabalho e Emprego — Aprendizagem Profissional
Regras, direitos e proteção dos adolescentes aprendizes. Ministério do Trabalho e Emprego — Aprendizagem Profissional
Educação e Família